
Desde 28 de abril de 2026, contribuintes com passivos fiscais significativos estão recebendo notificações. Entenda o que isso significa e quais são as próximas etapas.
A notificação, por si só, não é uma punição — mas representa o ponto de partida de um processo que pode resultar em consequências severas para a continuidade do negócio.
O que está acontecendo
A Receita Federal deu início ao envio de notificações a empresas que, com base nos critérios da Lei Complementar nº 225/2026 (Código de Defesa do Contribuinte), podem ser classificadas como devedoras contumazes. Trata-se de uma situação que exige atenção imediata — o prazo para resposta é de apenas 30 dias a partir do recebimento (com ressalvas).
Os três critérios para o enquadramento são:
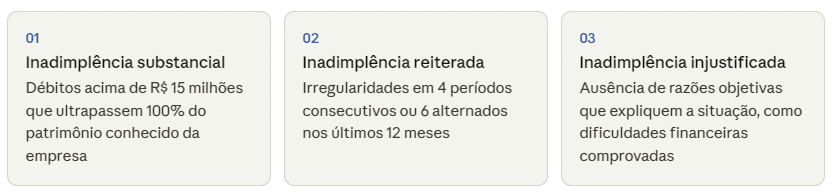
Os três requisitos precisam estar presentes simultaneamente. A análise abrange tanto débitos em situação irregular quanto aqueles com exigibilidade suspensa na via administrativa.
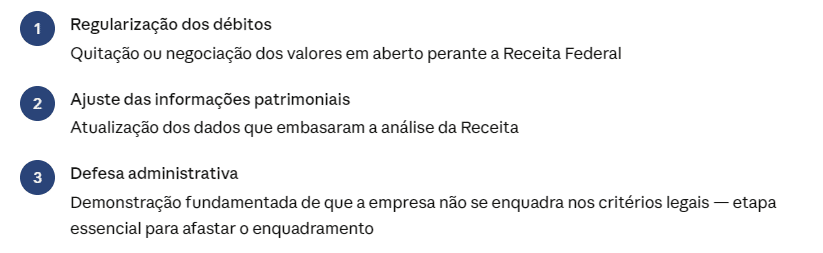
O que acontece após a notificação:
Riscos para quem não agir
- Inscrição no Cadin (Cadastro Informativo de Créditos não Quitados do Setor Público)
- Impedimento de celebrar transações tributárias
- Restrição ao acesso a benefícios fiscais
- Declaração de inaptidão do CNPJ — a consequência mais grave, capaz de inviabilizar a emissão de notas fiscais, operações bancárias e a continuidade das atividades
Como agir preventivamente
Mesmo empresas que ainda não receberam a notificação devem mapear seus passivos tributários e avaliar possíveis vulnerabilidades. O enquadramento considera critérios objetivos que, em muitos casos, podem ser contestados — especialmente quando há discussões administrativas ou judiciais em curso, dificuldades financeiras transitórias comprovadas ou inconsistências nos dados utilizados pela Receita.
A atuação técnica e tempestiva é determinante para evitar que o enquadramento se consolide e que as sanções mais graves se concretizem.